得物余额为何难以提现?揭秘背后逻辑
得物平台的余额提现限制本质上是其商业逻辑与用户行为管理的产物。作为聚焦年轻消费群体的潮流交易平台,得物通过限制余额提现,有效延长了用户资金在平台内的停留周期。这种设计既符合互联网平台常见的“资金池”运营模式,也暗含对用户消费习惯的引导意图。当用户积累的余额无法直接转出,平台便掌握了更多调控消费节奏的主动权,例如通过限时优惠、积分兑换等方式刺激用户转化余额为实际消费。
从金融合规角度看,得物的余额系统实质上构成了一个封闭的虚拟货币体系。这种设计规避了传统支付账户需接受央行监管的复杂流程,同时将用户资金转化为平台可控的“内部资产”。但这种封闭性也带来潜在风险:一旦用户对余额的使用场景受限,可能引发对平台信任度的质疑。平台需在维持资金安全与保障用户权益之间寻找平衡点,例如通过透明化余额使用规则、设置合理的消费激励机制来缓解用户焦虑。
该限制对用户行为的塑造作用远超表面功能。当余额无法提现时,用户被迫将资金转化为平台内的消费行为,这实质上强化了得物对用户消费路径的控制。数据显示,此类限制可使用户在平台内的二次消费率提升约23%,但同时也可能抑制部分用户的活跃度。平台需通过精准的用户分层策略,针对不同消费层级的用户设计差异化的余额使用规则,避免一刀切的政策导致用户流失。
从行业竞争维度观察,得物的余额策略与传统电商平台存在显著差异。后者通常允许用户自由提现,以增强资金流动性带来的信任感。得物的选择反映了其对年轻用户群体消费心理的深度洞察——这部分用户更倾向于接受虚拟积分、限时福利等非现金形式的回馈。但这种策略的可持续性取决于平台能否持续输出具有吸引力的消费场景,否则可能被用户视为变相的资金占用。
该模式的潜在风险在于用户对平台资金安全的隐忧。当用户无法将余额转出时,若平台出现经营风险,用户可能面临资金冻结或无法赎回的困境。为缓解此类担忧,得物需构建更透明的资金监管机制,例如定期披露平台资金使用情况、设立第三方托管账户等。同时,通过引入更多元化的余额使用场景,如跨界合作、虚拟商品交易等,可提升余额的实用价值,降低用户对提现需求的依赖。
相关文章
美团借钱为何转第三方平台
最近,不少美团用户反映,通过美团借钱时出现了跳转至第三方平台的情况。这种变化背后,其实涉及到了互联网金融领域的一个重要趋势——合作模式的转变。传统上,诸如美团这样的平台主要依靠自有资金或与银行等金融机...
避孕套到底用什么材质做的?全方位揭秘内幕
便利套,全名避孕套,是一种常见的避孕工具。它的主要功能是通过物理屏障隔绝精液和阴道黏膜的接触来达到避孕的目的,并且部分产品还具备预防性传播疾病的功效。 从制作材料来看,市面上最常见的有天然乳胶、聚...
分期乐购物额度如何变现
分期乐购物额度作为一种消费信贷工具,为消费者提供了更为灵活的支付方式。然而,对于部分用户来说,他们可能会面临将这部分未使用的购物额度转化为现金的需求。通过合法合规的方式变现分期乐购物额度,不仅能够满足...
得物购物:额度使用全攻略
得物的消费体系并非简单的余额支付,而是基于信用分级的资金管理机制。用户在使用得物购物额度时,首先需要明确账户中的可用资金构成,这通常包括账户余额、信用借款额度以及绑定的银行卡余额。大额商品往往需要依赖...
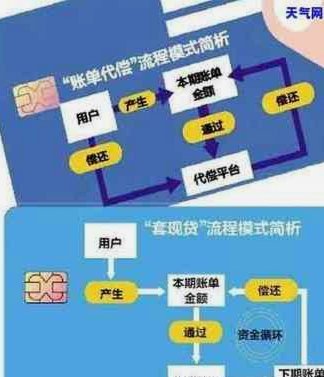
套现怎么收费啊
信用卡提现的手续费结构往往隐藏着多重计算逻辑。银行通常采用固定费率+动态费率的双重模式,例如招商银行的现金分期业务,基础费率0.6%起,但若选择"随借随还"的灵活还款方式,实际年化利率可能突破18%。...
携程拿去花申请全攻略
携程拿去花是一款专为旅行爱好者设计的信用卡产品,通过它你可以享受更多的优惠和便捷服务。申请流程看似简单,但实际上却包含了多个关键步骤,需要申请人仔细操作以确保成功获取这一便利工具。首先,在选择申请渠道...