得物取现商家操作指南
得物取现商家,对普通消费者来说,往往是一个充满诱惑与风险的机遇。它并非简单的“打折”,而是一场关于商家库存消化和消费者淘货的博弈。理解其运作机制,并掌握正确的操作方法,才能最大程度地挖掘到物美价廉的商...
安全快捷获取信用额度指南
面对“套白条最安全秒到方法”的话题,我们首先需要明确的是,所谓“白条”通常是指信用卡或贷款服务提供商推出的一种信用消费工具。正确使用这类金融产品能够为消费者带来便利,但如果操作不当,则可能引发资金链断...
先采后付模式的高效落地与共赢策略
先采后付模式,尤其是在供应链金融领域,早已成为一种常态化的商业合作方式。然而,要成功“套”出这种模式,并非简单的签署协议就能实现,而是需要综合考量企业自身情况、行业特性以及与供应商的长期关系。成功的关...
微信分付取现风险提示
分付作为微信支付体系下的信用消费产品,本质是为用户提供了场景化的消费信贷能力。它的运作逻辑建立在商户合作与资金清算之上,用户通过绑定微信支付完成交易后,由平台统一向合作银行支付结算,个人并不直接持有底...
拿去花升级携程会员
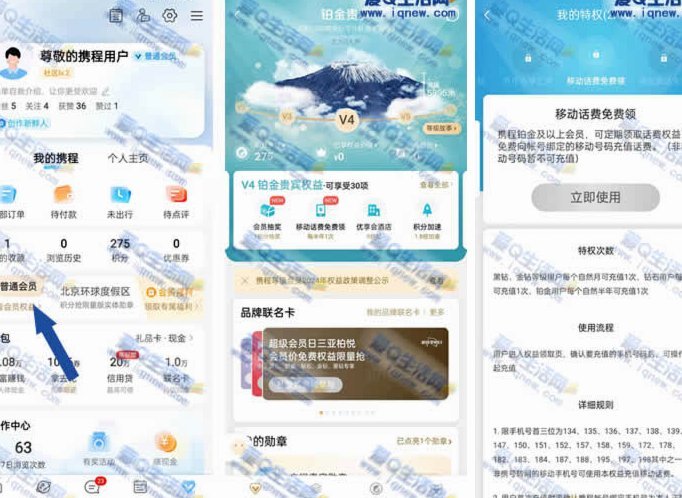
拿去花本质上是携程提供的一种信用支付工具,其核心逻辑在于通过额度支付或分期还款来缓解高单价酒店订单带来的现金流压力。很多用户口中的“套取”会员,其实并非破解系统漏洞,而是一种关于消费杠杆的运用技巧。当...
花呗取现手续费真相揭秘
花呗取现的手续费机制本质上是平台对资金流动风险的量化补偿。根据2023年更新的规则,用户通过花呗提现至银行卡需支付0.05%的固定费率,但这一比例在不同场景下存在动态调整。例如,当用户选择通过第三方支...
分期乐借款额度提升技巧
金融机构在设计分期乐借款的风险模型时,其核心逻辑是基于行为预测与历史偿还能力的概率计算。所谓的“套额度”,本质上是对这一复杂概率模型的认知偏差和策略性反制。这并非简单的信息填补,而是一种系统性的“画像...
花呗套现:风险与隐患警惕
近年来,“花呗套线平台”这个概念在网络上广为流传,不少用户 其次,这些套现平台往往缺乏透明度和监管,存在较高的风险。用户在使用这类服务时很难确保资金安全与个人信息保护。由于缺乏有效的监控机制,一旦发...
花呗借贷合法性与安全性全解析
花呗作为阿里巴巴生态体系内的信用支付工具,其法律地位源于《电子商务法》对平台经济的包容性规制。2019年央行《关于规范整顿"现金贷"市场的通知》明确将消费金融纳入监管框架,花呗的运营需通过金融牌照合规...