1000额度如何巧妙套现
先用后付的额度套现本质上是信用体系与金融工具的交叉应用,其核心逻辑在于将虚拟信用转化为现实资金流。平台通过算法评估用户信用等级后,赋予一定额度的临时授信,用户可将该额度拆解为多个支付场景,通过消费行为实现资金的隐性转移。例如,将1000元额度拆分为3笔333元的消费记录,分别对应不同商户的账单,最终通过账期结算实现资金周转。这种操作依赖于平台对消费行为的合规性判断,需规避高频交易、异常商户分布等风控触发点。
资金流转路径的隐蔽性是套现操作的关键。部分用户通过第三方支付工具进行分拆支付,利用不同账户的消费记录分散资金流向,降低单笔交易的可疑度。但此类操作存在双重风险:一方面可能因交易频率异常触发风控模型,导致额度冻结;另一方面,若涉及多账户关联操作,可能被认定为资金挪用行为。平台通过大数据分析用户消费习惯,一旦发现支付模式偏离历史数据,系统将自动启动信用降级机制,甚至冻结账户。
额度套现的边际效益呈现递减规律。初期通过合理拆分可实现资金周转,但随着套现规模扩大,平台会动态调整授信额度,同时提高账期利率。当套现行为被识别为套利而非消费需求时,系统会通过降低信用评分、缩短账期、增加手续费等方式进行反制。部分用户采取"先套现后还款"的策略,利用账期差价获取收益,但此类操作可能因资金链断裂导致逾期,进而引发征信污点。
合规边界正在不断收窄。监管机构通过穿透式监管技术,可追踪资金在不同账户间的流转路径,识别套现行为的底层逻辑。部分平台已引入区块链存证技术,将每笔交易的链上记录与用户身份绑定,形成不可篡改的信用档案。对于用户而言,套现行为本质上是信用资源的过度使用,长期来看可能面临授信额度永久性缩减,甚至被纳入金融黑名单的风险。当前市场环境下,合规的信用使用模式正在成为主流选择。
相关文章
美团月付怎么还款
美团月付回收平台的还款方式灵活多样,旨在为用户提供便捷的还款体验。首先,用户可以通过美团App或官方网站进入月付账单页面,查看详细的账单信息。随后,点击“立即还款”或“去还款”即可跳转至支付界面,支持...
得物还能放心买吗?
得物平台自成立以来,一直以售卖潮流商品和提供正品保障为卖点,在年轻消费者中积累了良好的口碑。然而,随着市场竞争的加剧以及用户需求的多样化,近年来关于得物可靠性的讨论逐渐增多。尤其是在假货问题频发的大背...
得物月付套现高效策略
从专业的交易链视角审视“月付套现”这一行为,其本质并非寻求系统漏洞,而是在高度结构化的消费信贷周期中实现高效的现金流转换(Cash Conversion Cycle)。得物平台提供的月付服务,本质上是...
提升得物额度实战攻略:如何最大化你的交易价值
得物额度的提升并非简单的“凑钱”行为,它更像是一个与平台信用、消费习惯和购买行为紧密相连的生态系统。理解其“现金价值”的关键在于,得物额度本身并非直接的货币价值,而是平台对你购买能力和信用等级的评估结...
分付提现到零钱的途径
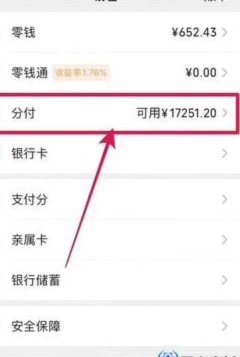
分付的底层逻辑并非银行存款或活期储蓄,而是一种基于信用额度的消费支付工具。由于其产品属性被锁定在“消费场景”内,微信支付在设计机制时,从源头上切断了直接将分付额度提现至零钱的可能性。这种闭环设计不仅是...
得物余额提不出?看看这些问题如何解决
“得物余额提现不出来,套现怎么办”这个问题的核心,并非仅仅是技术故障,而是涉及到得物平台本身运营模式、用户协议以及用户自身操作上的潜在风险。得物作为一种以会员制度、积分系统为核心的消费平台,其余额的产...