花呗分期算贷款吗?实际区别在这里
花呗分期付款虽然在形式上类似于贷款,但实际上并不等同于传统意义上的贷款。用户通过花呗进行消费后,选择分期偿还是一种延期支付服务,并不涉及直接的资金借贷关系。这种模式更接近于赊购,消费者并未从支付宝获得现金,而是利用信用额度完成购物。
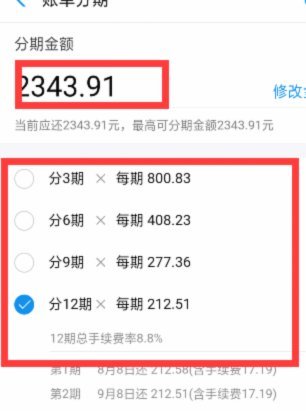
在法律层面,分期付款被视为一种合同履行方式的变更。它允许消费者与商家协商将一次性付款义务分解为若干期次,这并不构成债务融资,因此在法律定性上与贷款不同。这种性质使得花呗分期在风险承担和责任归属方面与传统贷款有所区别。
从金融监管的角度来看,花呗作为消费金融服务产品,受到相应的行业规范约束。虽然其提供的分期服务具有信贷属性,但其本质仍是商业信用的体现,而非个人借贷行为。这种定位使花呗在利率设定、风险管理等方面体现出不同于银行贷款的特点。
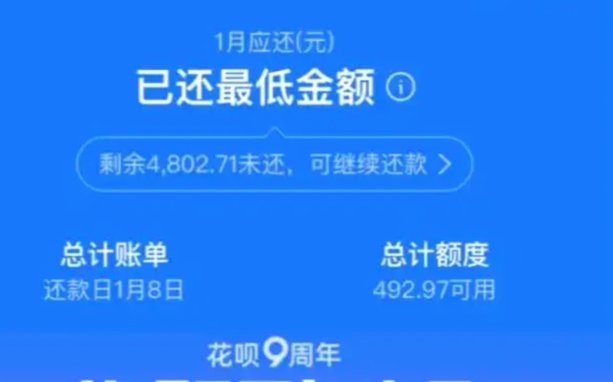
消费者使用花呗分期付款时,应明确自身的还款责任和义务。尽管这不构成传统意义上的贷款关系,但仍需按时履行分期偿还的合同义务,以免产生逾期记录或其他信用问题。总体而言,花呗分期付款是一种便捷的消费信贷工具,其性质介于赊购与贷款之间,为消费者提供了灵活的支付选择。
相关文章
小鹿白卡会员费怎么退?超详细攻略与流程指引
随着互联网服务的不断普及,越来越多的人选择购买各类会员来享受更多的便利和福利。然而,在众多的会员选项中,“小鹿白卡”凭借其独到的服务内容吸引了大量用户注册成为其会员。不过,有时候由于各种原因,部分用户...
商家用花呗收款提现要交手续费吗
花呗作为支付宝生态中的核心支付工具,其资金流转机制涉及多重环节。商家在使用花呗收款后,资金通常沉淀在支付宝账户中,而提现操作指的是将这部分资金转移至银行账户。根据支付宝现行规则,提现是否收取手续费取决...
羊小咩便荔卡提现难题
一踏入数字营销的世界,羊小咩便荔卡凭借其独特的营销策略迅速崭露头角。然而,在这个充满机遇的同时,也面临着提现难题。羊小咩便荔卡作为一种新兴的虚拟支付工具,其用户群体主要是年轻人和新潮消费者。但当涉及到...
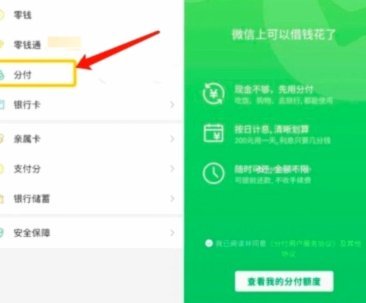
微信分付取现方法与技巧
微信分付是一种信用支付产品,用户可以通过良好的信用记录获得一定的资金支持。然而,并非所有的用户都能顺利地将“套现”成功,并且这种操作也存在诸多风险和限制。首先,“套现”通常指的是通过各种手段从平台中提...
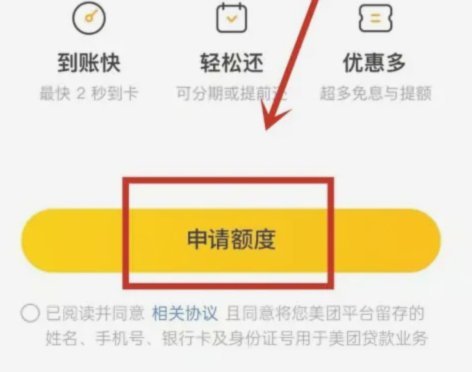
美团借钱跳转第三方平台是怎么回事
美团借钱跳转至第三方平台的现象,本质上是互联网金融业务模式与风控机制的必然产物。平台在用户申请借款时,需通过第三方金融机构完成资金撮合与风控评估,这一过程涉及数据接口对接、信用评分模型调用等环节。美团...
便荔卡包怎么申请停催
“便荔卡包”的持续催单行为,本质上是基于对消费者消费习惯的精准预测和营销活动的积极尝试。然而,这种策略如果与消费者体验脱节,就会产生强烈的反感。理解其机制在于,“便荔卡包”这类品牌通常依托大数据分析构...