花呗套现陷阱 风险不可不知
在数字化消费日益普及的当下,如何高效管理个人信用和财务成为了许多人关注的话题。花呗作为一种便捷的支付工具,在提升用户体验的同时,也为用户带来了灵活的资金需求解决方案。然而,“免费套现花呗”这个概念却在某些人群中引起了广泛关注,但其背后的陷阱和风险也不容忽视。
首先,必须明确“免费套现花呗”的实质在于通过第三方平台或个人进行非正规操作来提取花呗中的资金。这种行为不仅违反了蚂蚁金服的相关规定,而且存在较高的法律风险和个人信用受损的风险。一旦被发现,账户可能会被冻结甚至追责。因此,任何声称提供“免费”套现服务的机构和个体都应被视为潜在的风险源。
其次,“免费套现花呗”的推广往往伴随着复杂且隐晦的操作步骤及高额的手续费或利息。这类操作不仅增加了用户的经济负担,还可能导致个人财务状况恶化。正规金融机构提供的贷款产品虽然也需要支付一定的费用或利息,但通常在可接受范围内,并附带更为完善的金融服务和风险管理措施。
综上所述,“免费套现花呗”看似诱人,实则暗藏风险,用户应谨慎对待此类信息,选择正规渠道管理和使用信用工具,以避免不必要的经济损失和个人信用危机。
相关文章
得物额度如何取出变现?超详细提现指南
近年来,得物APP因其独特的潮流购物体验,吸引了大量年轻用户,但其中的得物额度也成为了许多用户关注的焦点。得物额度是一种虚拟信用额度,用户可以在得物平台上使用这些额度进行购物,但要如何将这些额度提现为...
分付里的钱如何转给个人?
近来,“分付”这一信用卡预授权支付功能因其便捷性和创新性受到了用户的广泛关注。然而,不少用户遇到了一个问题:“分付怎么转给个人平台的钱?”下面将从两个角度进行深入分析。 首先,需要明确的是“分付转...
美团生活费怎么快速提取?
美团生活费的提取逻辑建立在平台资金池的动态分配机制上,其本质是通过消费行为触发资金释放。用户需关注不同场景下的资金池差异,例如新用户首单补贴与日常消费的额度分配存在显著区别。平台通过算法模型评估用户消...
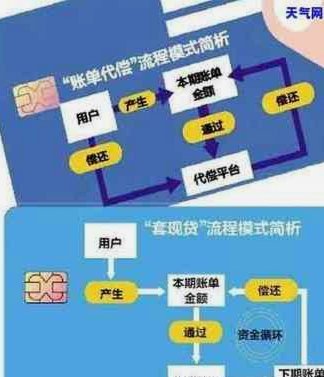
套现怎么收费啊
信用卡提现的手续费结构往往隐藏着多重计算逻辑。银行通常采用固定费率+动态费率的双重模式,例如招商银行的现金分期业务,基础费率0.6%起,但若选择"随借随还"的灵活还款方式,实际年化利率可能突破18%。...
羊小咩便荔卡取现技巧全解析
羊小咩便荔卡,作为一种新兴的虚拟信用卡服务,其核心在于“消费即收益”的模式,为用户提供在特定商家消费后,立即获得现金返现的体验。要充分挖掘其价值并将其用于个人财务管理,需要深入理解其运作机制,并掌握高...
得物App购物体验:真实、潮流与待优化之处
得物App,近年来迅速崛起的潮流购物平台,以其独特的“先鉴别后发货”的模式吸引了大量年轻消费者。用户在这里不仅可以购买到各类高品质的商品,还能享受到专业的商品鉴别服务,确保每一件上架的商品都经过严格审...