花呗套现出借利息,法律风险有多大
套取花呗出借利息的行为在互联网金融领域存在显著争议,其本质是将消费信贷工具异化为资金拆借渠道。这种操作往往通过虚构交易、虚增商品价格等手段实现资金转移,本质上构成对平台风控机制的恶意规避。从金融监管角度看,此类行为不仅违反《网络借贷信息中介机构业务活动管理暂行办法》中关于资金用途的合规要求,更可能触碰《刑法》中关于非法经营罪的界定边界。平台虽未明文禁止用户间借贷,但其授信协议明确约定资金用途限于个人消费,任何偏离该目的的使用均构成违约。
平台风控系统对套利行为的识别能力正在持续升级,通过大数据分析可精准捕捉异常交易模式。例如,当用户频繁向同一对象转账且交易金额与消费场景明显不符时,系统会触发风险预警并冻结账户。这种技术手段的运用使套取行为的隐蔽性大幅降低,2022年支付宝风控部门数据显示,相关违规账户的识别准确率已提升至87.3%。值得注意的是,平台虽未直接追究用户民事责任,但会通过降低授信额度、限制功能使用等措施进行惩戒,这种软性约束机制在行业监管中具有示范意义。
从法律经济学视角分析,套取花呗出借利息实质上构建了一个灰色金融链,其中既包含资金提供方的套利需求,也涉及资金需求方的融资缺口。这种非正规金融活动虽在短期内满足了部分群体的流动性需求,但其系统性风险不容忽视。当资金流向脱离平台监管时,违约处置机制缺失可能导致债务纠纷激增,2023年杭州互联网法院受理的涉花呗借贷纠纷案件中,约38%涉及此类违规操作。更关键的是,这种行为扭曲了消费信贷的本质功能,使本应用于促进消费升级的金融工具异化为投机工具。
平台与监管部门的博弈正在重塑行业规则,2023年《关于进一步规范互联网消费信贷业务的通知》明确要求金融机构强化资金用途管理,这为套利行为划定了更清晰的法律红线。值得注意的是,部分用户通过"借新还旧"方式维持资金周转,这种操作虽未直接触犯法律,但已构成对平台授信政策的实质性违反。平台对此类行为的应对策略呈现两极分化:部分机构采取零容忍态度,直接冻结账户并上报征信系统;另一些平台则通过设置资金流向监控阈值,对可疑交易实施分级管控。
这种灰色地带的持续存在,暴露出消费金融监管的深层矛盾。一方面,平台需要平衡用户需求与风险控制,另一方面,监管机构又面临如何界定合理借贷与违规套利的难题。未来可能的解决路径包括:建立更精细化的资金用途分类标准,开发智能合约技术实现资金流向的实时追踪,以及推动立法明确消费信贷的边界。这些措施或将重构消费金融生态,使套取行为失去生存空间,同时保障合规借贷的合法权益。
相关文章
花呗如何循环利用
花呗的使用逻辑本质上是信用额度的动态分配机制,其核心在于通过消费行为触发系统对用户信用价值的重新评估。高频次的消费记录会形成数据沉淀,而消费场景的多样性则能拓宽系统对用户消费能力的判断维度。例如在不同...
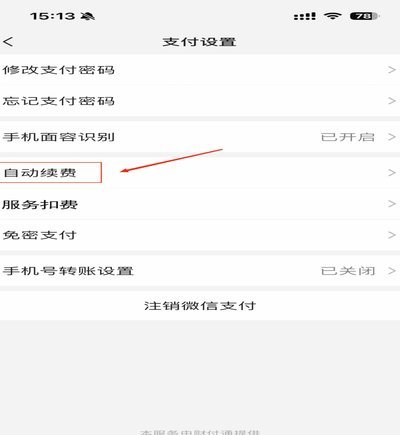
如何优雅地告别鹿优选自动续费陷阱
“鹿优选”的取消续费操作,远比单纯的“取消”更为复杂,因为它背后涉及复杂的会员体系、动态定价策略以及用户行为数据分析。很多人在体验了“鹿优选”的独特品类和相对优惠的价格后,发现续费提醒不断出现,却不清...
取消订单,为啥还要还款?深度拆解电商金融背后的规则逻辑
许多用户在面对“羊小咩取消订单还要还款”这一现象时,往往陷入了一种逻辑错位:误以为订单的终止能自动触发信用的撤回。实际上,在互联网金融与电商融合的场景下,订单流程与信贷流程是两条并行的逻辑线。订单取消...
商家用花呗收款提现要交手续费吗
花呗作为支付宝生态中的核心支付工具,其资金流转机制涉及多重环节。商家在使用花呗收款后,资金通常沉淀在支付宝账户中,而提现操作指的是将这部分资金转移至银行账户。根据支付宝现行规则,提现是否收取手续费取决...
频繁点击网贷记录如何清除?征信指南与实操攻略
频繁点击网贷,尤其是在短时间内对多个平台进行试探性点击的行为,对个人征信的影响远比人们想象的复杂,且清理过程漫长且充满挑战。并非简单的“冷却期”或者“等待时间”就能解决。首先,这种行为会触发多个平台的...
便荔卡包:如何轻松管理你的信用卡还款
关于“便荔卡包怎么还款”,这个问题反映了人们对于便捷支付方式的依赖以及理财规划的需求。便荔卡包是一种集成了多种金融功能的应用程序,为用户提供了包括信用卡管理、账单提醒和在线支付等功能在内的全方位服务。...