分期乐延期还款怎么办?
面对分期乐等互联网信用平台的还款压力,试图通过“协商延期”来缓解资金周转,其本质并非一场单纯的求情,而是一场关于风险与收益的博弈。很多借款人误以为只要主动联系客服表达难处就能获得豁免,这种认知忽略了金融机构的核心逻辑:平台并不在意你的困难有多大,它真正关心的是你违约后的损失概率以及未来恢复还款的可能性。因此,协商成功的关键不在于叙述情绪化的苦难,而在于如何通过逻辑严密的方案,向平台证明“延期”是降低其坏账风险的最优选择。
开展任何形式的协商之前,最核心的筹码不是语言,而是可验证的证据链。金融机构的风控系统对空洞的承诺极度不信任,因此,你必须准备好能够量化财务困境的证明材料,如失业证明、医疗诊断书或是收入大幅下降的流水对比。有效的协商应当建立在“暂时性困难”这一前提下,你需要向平台展示当前的流动性危机是由于不可抗力导致的短期波动,而非长期的偿债能力丧失。这种证据逻辑能帮助客服人员在向上级申请延期时,提供足以支撑决策的风险评估依据。
在具体的沟通策略上,切忌采取“等逾期后再说”的消极心态,主动出击是维持信用底线的唯一路径。理想的谈判方案应当是一个经过精密计算的重组计划,而非简单的“再晚还一个月”。一个高水准的提议应包含:明确的宽限期限、分阶段逐步恢复还款的节奏,以及配合还款能力的减压方案(如缩减单期金额但适当延长总周期)。同时,如果能在协商的同时提出支付一笔小额保证金或部分欠款作为诚意展示,这种“以行动兑现承诺”的方式往往比任何口头保证都更能有效激活平台的审批机制。
然而,必须清醒地认识到,任何形式的延期还款都是一场带有代价的财务妥协。协商成功并不意味着债务消失,随之而来的可能是利息的重新计算、复利的隐形增加,甚至在某些协议条款中包含对信用记录的特定标记。长期依赖延期策略会陷入一种“借新还旧”的债务螺旋,不仅极大地压缩了未来的现金流空间,更可能在征信体系中留下难以抹去的风险标签。因此,协商应当被视为应对突发财务危机的紧急避险工具,而非长期化解负债问题的根本手段,真正的出路在于重构个人财务结构的稳定性。
相关文章
得物购物:额度使用全攻略
得物的消费体系并非简单的余额支付,而是基于信用分级的资金管理机制。用户在使用得物购物额度时,首先需要明确账户中的可用资金构成,这通常包括账户余额、信用借款额度以及绑定的银行卡余额。大额商品往往需要依赖...
花呗套现平台及常用方法解析
近年来,随着花呗平台的广泛应用和普及,“套现”行为日益增多。这种行为指的是用户通过各种手段获取超出实际消费额度的资金使用权利,常见的方式包括但不限于借用他人账户、伪造交易记录或利用漏洞等。值得注意的是...
分期乐逾期会被起诉吗?
近年来,随着消费金融行业的蓬勃发展,分期乐平台等互联网借贷平台成为越来越多用户选择的支付方式。然而,逾期未还款的情况也时有发生。关于分期乐平台是否存在客户因逾期而被告上法庭的现象,这一问题需要从多方面...
得物App购物体验:真实、潮流与待优化之处
得物App,近年来迅速崛起的潮流购物平台,以其独特的“先鉴别后发货”的模式吸引了大量年轻消费者。用户在这里不仅可以购买到各类高品质的商品,还能享受到专业的商品鉴别服务,确保每一件上架的商品都经过严格审...
分付套现秒回平台推荐
分付套现的迅猛发展,与其说是用户对便捷性需求的顺应,不如说是对现有支付生态的创新性规避。早期的分付套现,主要依赖于微信、支付宝等主流平台,但随着平台风控日益严格,直接套现的通道逐渐收紧。这促生了“秒回...
拍拍借钱花:支付宝生态下的短贷服务
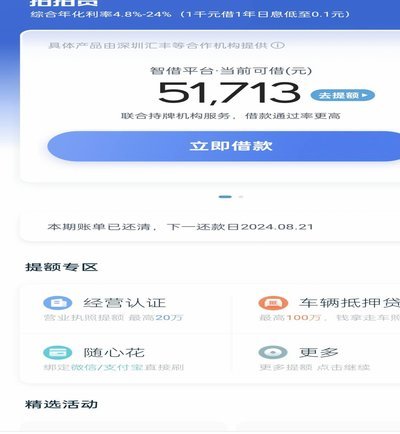
拍拍借钱花,隶属于新网金融旗下,本质上是为拥有支付宝账户的用户提供的短期信用消费贷款服务。它的兴起与支付宝生态的深度结合密不可分。新网金融作为蚂蚁集团的重要组成部分,依托于阿里庞大的电商交易数据和风控...