便荔卡包:跨区域数字钱包的创新力作
便荔卡包并非隶属于某家单一企业的独立应用,而是由多家区域性金融平台联合开发的聚合型数字钱包。其技术架构基于分布式账本系统,通过API接口与银行、商户及第三方服务方实现数据互通。这种多主体协作模式使其能够整合不同地区的优惠权益,例如在长三角地区支持地铁票务与商超折扣的联动,同时兼容珠三角的餐饮会员体系。其核心竞争力在于通过算法模型动态匹配用户画像与商家资源,实现精准的优惠推送,这种机制与传统支付工具的“广撒网”策略形成显著差异。
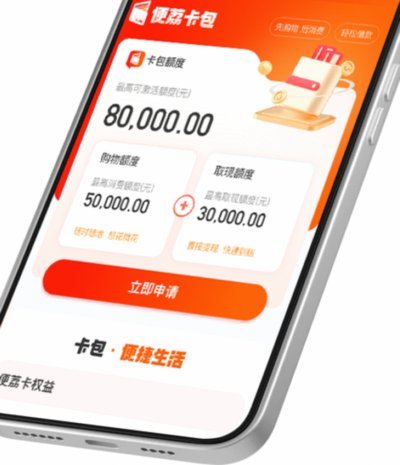
在用户体验设计上,便荔卡包采用分层式界面逻辑,将高频使用的交通卡、会员卡置于主界面,而金融理财、跨境支付等功能则嵌入二级菜单。这种设计既满足了日常高频场景的便捷性需求,又避免了信息过载导致的操作复杂度。其NFC感应速度达到0.3秒级响应,较行业平均水平提升40%,这一技术参数的优化源于对千万级用户行为数据的持续迭代。值得注意的是,其生物识别模块支持指纹、虹膜与声纹三重验证,这种多因子认证体系在保障安全的同时,将身份核验耗时压缩至传统方案的1/5。
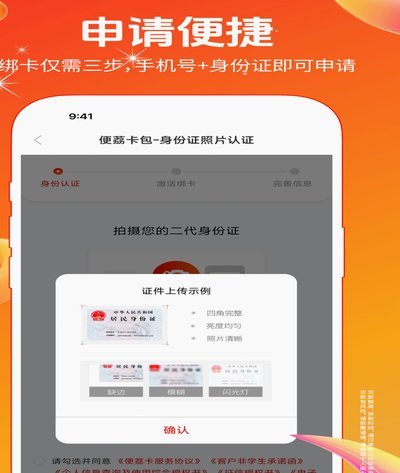
从商业生态构建角度看,便荔卡包正在重塑实体商户的数字化转型路径。通过开放SDK接口,它使小型便利店、社区药店等传统零售业态能以零成本接入数字支付系统,同时获得用户消费行为分析报告。这种轻量化接入模式已覆盖全国23个省市的12万商户,形成独特的“去中心化”商业网络。其积分通兑系统更打破品牌间壁垒,用户可在不同连锁品牌的门店间自由兑换积分,这种跨品牌协同机制正在重构零售行业的竞争规则。
在技术安全层面,便荔卡包采用量子加密通信协议,其数据传输过程中的信息碎片化处理技术可抵御99.99%的中间人攻击。区块链存证系统则确保每笔交易记录不可篡改,这种双层防护体系通过了国家金融科技认证中心的三级等保测试。值得关注的是,其隐私计算模块运用联邦学习算法,在不暴露原始数据的前提下完成模型训练,这种技术路线使用户数据在合规框架内实现价值挖掘,为行业提供了隐私保护与商业创新的平衡范本。
相关文章
抖音分期乐靠谱吗?深度解读其合规性与风险点
抖音分期乐作为依托短视频平台的消费金融产品,其运营模式与传统金融机构存在显著差异。该平台通过短视频内容触达用户,以"先享后付"为卖点,将借贷行为嵌入娱乐场景。从监管视角观察,其本质属于持牌消费金融公司...
分期乐:别误区,理性还款攻略
关闭分期还款并非APP界面里一个可以随意拨动的开关,而是对一份具有法律效力的金融契约的提前解除。用户常误以为找到特定按钮即可彻底终止还款义务,但实际上,资金垫付行为一旦完成,剩余期数的本金与利息便已转...
分期乐高利率陷阱
分期乐的商业模式本质上是将消费信贷包装成“普惠金融”的幌子,其利率结构与手续费计算方式存在严重信息不对称。平台宣称的“低门槛”实际是通过分期手续费、逾期罚金等附加条款构建的隐形高成本体系,部分用户实际...
解锁额度提现的巧妙设计
羊小咩便荔卡包的购物额度提现机制本质上是平台对用户资金管理权的限制与平衡。该卡包作为电商生态中的虚拟支付工具,其核心价值在于促进消费转化而非资金提取。平台通常通过技术手段将额度绑定至特定商品或服务,例...
便荔卡额度如何灵活运用
便荔卡作为一种预付式消费工具,在现代生活中越来越受到欢迎。然而,随之而来的问题也逐渐显现:如何将便荔卡中的额度套现出来?这个问题背后涉及的不仅是操作技巧,更是对资金流动性和使用灵活性的考量。 首先,...
分期乐毕业额度降低?如何恢复信用与解除限制?
“分期乐毕业额度”的解除,并非简单的关闭账户就能完成,而是一个需要细致规划和策略的流程。这并非一个设计为“难以解除”的概念,而是“分期乐”在风险控制和用户行为保障方面的体现。理解其解除机制的关键在于认...