分期乐征信受损怎么办
很多人误以为网络借贷平台只记录于机构内部,实际上分期乐等正规持牌机构的借贷行为都会接入征信系统。一旦账户出现逾期状态,数据就会流转至人民银行征信中心,导致个人信用报告上的查询次数骤增或产生不良记录。所谓征信变花,往往并非单一平台的操作失误,而是因为你触发了系统的风险风控模型。此时最需要明确的是,这笔违约产生的后果是客观存在的,且会直接影响未来申请房贷或车贷时的审批通过率,必须正视这个既定事实而非抱有侥幸心理。
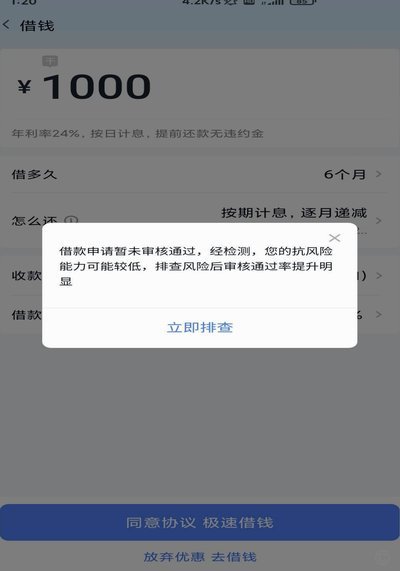
造成这一局面的核心原因通常不在于平台本身,而在于借款人的资金管理与使用习惯。频繁申请额度或者在紧急情况下忽视还款通知,极易引发连续逾期,进而触发更严重的征信标记。你需要复盘当时的财务规划,是现金流断裂还是过度借贷导致了违约。这种非理性的信贷扩张行为不仅损害了个人信用记录,也暴露出对金融风险的认知不足。只有厘清是资金周转问题还是透支欲望,才能找到对症下药的根本解决方案,而不是单纯怪罪于平台算法或操作流程。
面对当前状况,最紧迫的动作是停止所有新增借贷申请,避免产生更多“硬查询”记录叠加在原有的不良数据上。接着应立即通过官方客服渠道确认债务细节,并制定切实可行的还款计划。如果逾期金额较大,可以尝试与分期乐协商延期或重组方案,表明还款意愿的同时争取一定的宽限期。切勿隐瞒不报,主动沟通能降低机构的法律追讨概率,同时为后续修复征信留出必要的空间,这是止损的关键一步。
关于信用修复的时间周期,需明确不良记录保留期为五年,但这并不代表坐等即可恢复。在这段时间内,你需要保持信用卡按时还款、增加优质信贷使用的良好记录,形成稳定的负债管理正面证据。单纯的等待并不能加速评分回升,征信系统更看重你未来三十到六十个月的信用稳定性。只有持续展现出良好的履约行为,时间才是修复分数的催化剂,而非唯一的被动因素。
此次经历后,务必养成定期查询个人信用报告的习惯,建议每半年或一年通过官方渠道自查一次,及时发现问题避免累积更多不良信息。在借贷前应先评估自身真实偿还能力,不再盲目跟风网贷平台的活动。征信的本质是对个人信用风口的记录,任何新增债务都应建立在可控成本之内。保持理性的财务观念比单纯纠结于某款产品的规则更为重要,这有助于建立更健康的金融生命周期管理逻辑。
最终应将此事视为一次深刻的信用教育契机,而非单纯的损失赔偿问题。征信系统是你个人在金融社会的通行证,它决定了你的融资额度与利率高低。通过这次修复过程,你应该深刻意识到维护好信用记录是一项长期的系统工程。只有将此次教训转化为自律的动力,未来才能在借贷时获得更优惠的条件,真正掌握财务主动权,避免陷入类似的循环困境中。
相关文章
返现营销背后的秘密:用户粘性与品牌价值构建
“羊小咩返现”模式的兴起,不仅仅是商家为了提高销量而提出的一个营销手段,更反映了当下消费生态系统对用户粘性和忠诚度的深刻追求。从战略层面来看,这种“消费购物 + 返利”的叠加结构,本质上是对“口碑营销...
蚂蚁花呗来自哪个平台?揭秘其背后的故事
蚂蚁花呗的平台归属始终与支付宝的生态布局紧密交织,其本质是蚂蚁金服在消费金融领域构建的闭环体系。作为支付宝的信用支付工具,花呗并非独立存在,而是依托支付宝的用户基础与数据积累,通过算法模型实现风险控制...
携程拿去花额度提现步骤
携程的“拿去花额度”活动,其提现机制与传统理财产品有着本质区别,需要用户清晰理解并严格按照流程操作。核心在于,这并非直接将资金划入银行账户,而是利用携程的金融服务平台,在平台内进行消费和消费返款。因此...
分期乐:别误区,理性还款攻略
关闭分期还款并非APP界面里一个可以随意拨动的开关,而是对一份具有法律效力的金融契约的提前解除。用户常误以为找到特定按钮即可彻底终止还款义务,但实际上,资金垫付行为一旦完成,剩余期数的本金与利息便已转...
得物还能放心买吗?
得物平台自成立以来,一直以售卖潮流商品和提供正品保障为卖点,在年轻消费者中积累了良好的口碑。然而,随着市场竞争的加剧以及用户需求的多样化,近年来关于得物可靠性的讨论逐渐增多。尤其是在假货问题频发的大背...
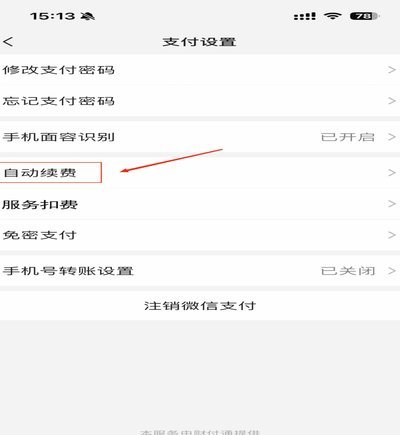
如何优雅地告别鹿优选自动续费陷阱
“鹿优选”的取消续费操作,远比单纯的“取消”更为复杂,因为它背后涉及复杂的会员体系、动态定价策略以及用户行为数据分析。很多人在体验了“鹿优选”的独特品类和相对优惠的价格后,发现续费提醒不断出现,却不清...