京东白条提现攻略揭秘
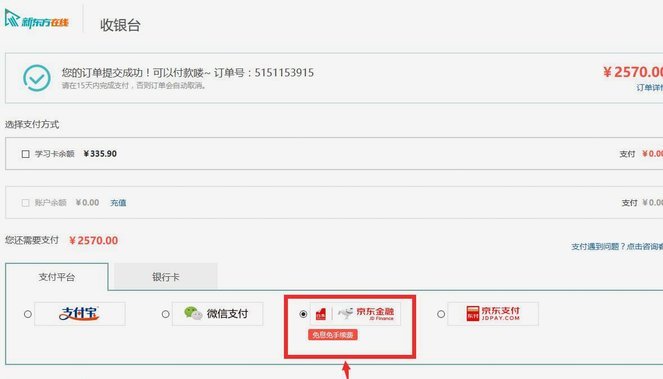
京东白条自上线以来,始终定位为线上消费信贷工具,其核心设计围绕电商场景展开,从下单支付到分期还款形成闭环。不少用户误以为白条可以像信用卡一样直接提取现金,这种认知偏差往往源于对金融产品边界的模糊理解。实际上,白条的资金链路是封闭的:资金来源于京东金融体系内的额度授信,使用途径限定在参与白条支付的商家与平台服务上,无法反向回流至个人银行账户。这一机制并非技术限制,而是监管框架下的合规要求——网络小贷公司发放的消费贷款必须专款专用,资金不得流入股市、楼市或用于投资理财等渠道。
理解白条的本质之后,真正值得探讨的是额度管理与实际使用效率之间的关系。部分用户在使用白条一段时间后,会发现自己持有的剩余额度无法灵活调动,甚至出现"有钱花不出"的尴尬局面。这种体验背后涉及两个层面:一是额度本身的冻结与释放规则,二是消费场景的选择性覆盖。京东会根据用户的信用评估、还款记录以及当前风控模型动态调整可用额度,这意味着额度的获取并非一劳永逸,而是持续维护的结果。如果用户长期保持按时全额还款的习惯,系统会倾向于给予更高的信用评分和更充裕的额度空间。
对于
从产品设计演进的角度看,京东金融在2018年已明确将白条定位为"消费分期工具"而非通用现金贷产品。这一战略选择决定了白条的功能边界不会向现金提现方向拓展——监管层对互联网信贷的规范一直在收紧,平台主动收缩战线也符合长期合规逻辑。如果用户的核心需求是提升资金周转灵活性,更务实的做法可能是将日常小额高频的消费支出纳入预算管理,通过合理规划消费节奏来优化现金流。
最终回归到使用策略本身:白条的价值在于为特定场景提供免息或低息的分期便利,而非替代银行储蓄或理财的功能。当用户能够清晰区分"消费需求"与"资金需求"时,对产品的定位认知就会更加准确。与其寻找不存在的产品功能改造方案,不如将精力放在优化信用评分、提升额度上限以及建立更健康的消费习惯上——这些才是真正能增强资金使用弹性的长期策略。
相关文章
得物提现:细数隐藏费用
提现环节并非简单的资金转账,它涉及支付平台、外部金融支付网关以及用户个人的银行账户,这是一个多层级的资金流转系统。初看问题,很多人只关注“得物平台是否收费”,但专业的分析必须意识到,费用产生源头往往不...
拼多多:数字商业的进化奇迹
## 解析拼多多现象:数字商业生态的新物种进化论 在中国互联网的莽荒年代,拼多多以一己之力撕开了电商红海的一道裂缝。这个从社交裂变中走出的新物种,在过去几年完成了从"五环外"到"全国性平台"的惊人跃...
便荔卡包提现状态解析
面对“便荔卡包提现中”这一特定状态,用户感知的往往不仅是资金流动的停滞,更是一种对平台信用边界的无声审视。在数字支付的语境下,任何处于“处理中”的交易记录,都是用户与算法之间的一次博弈。这种状态折射出...
 ">
">
“便荔卡套现手续费 平台”这一说法在数字资产交易领域引起了广泛讨论,其真实性及其背后运作机制值得我们深入剖析。从经验来看,此类平台通常以提供快速、便捷的资产套现服务作为核心价值主张。用户可以将 보유한...
羊小咩手续费详解:商家成本指南
## 羊小咩变现手续费:数字时代下的成本密码 在数字化浪潮的推动下,各类支付平台如雨后春笋般涌现,羊小咩作为其中之一,在市场中占据了一席之地。然而,对于商家而言,最关心的问题莫过于使用羊小咩进行资...
得物还能放心买吗?
得物平台自成立以来,一直以售卖潮流商品和提供正品保障为卖点,在年轻消费者中积累了良好的口碑。然而,随着市场竞争的加剧以及用户需求的多样化,近年来关于得物可靠性的讨论逐渐增多。尤其是在假货问题频发的大背...