如何在得物提现余额
得物平台的余额提现功能是用户资金管理的重要环节,其设计逻辑既需符合金融合规要求,又需兼顾用户体验。当前提现流程通常嵌套在账户中心的“资金管理”模块,用户需先完成实名认证与银行卡绑定,这一环节实质是平台对用户身份真实性与资金流向的双重验证。值得注意的是,提现通道往往与用户账户活跃度挂钩,高频交易用户可能享有更高的提现额度与更快的审核速度,这种差异化策略既控制了资金风险,也激励了用户行为。
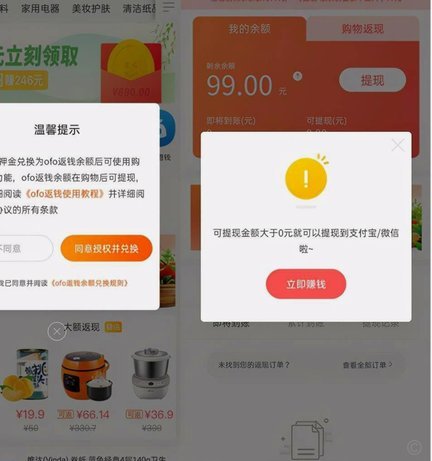
操作层面,提现流程呈现明显的分层结构。基础步骤包括进入“我的钱包”界面、选择“提现”选项、填写银行卡信息、确认提现金额,但深层逻辑涉及多重风控校验。例如系统会实时比对用户历史交易数据,对异常大额提现申请触发二次验证,甚至可能要求上传辅助证明材料。这种动态风控机制在提升安全性的同时,也导致部分用户遭遇提现延迟,反映出平台在用户体验与合规成本间的平衡难题。
从资金流转角度看,得物提现存在显著的时效性差异。常规小额提现通常在24小时内到账,但涉及大额或特殊账户的提现可能需要3-5个工作日。这种延迟主要源于支付机构的清算规则与反洗钱审查流程,用户若频繁遭遇提现受阻,往往与其账户风险评分相关。平台虽未明示评分标准,但通过行为数据分析(如交易频率、商品类型)构建的风控模型,已形成隐性规则体系。
安全维度上,提现功能的漏洞可能成为金融诈骗的突破口。有案例显示,不法分子通过伪造交易凭证诱导用户提现至指定账户,平台虽设有资金流向监控,但用户若未启用双重验证,仍存在被盗风险。建议用户在绑定银行卡时选择预留手机号与邮箱的双重确认方式,并定期检查账户交易记录,对异常提现申请保持警惕。这种主动防御策略能有效降低资金损失概率。
提现功能的优化方向正朝着智能化与个性化演进。部分用户反馈现有提现额度限制过于僵化,与实际消费需求存在偏差。未来可能引入基于信用评分的动态提现机制,例如对长期活跃用户开放更高额度,或根据用户消费品类提供差异化提现通道。这种精细化运营既能提升用户粘性,也有助于平台更精准地控制资金风险。
相关文章
月月付套现暗藏金融陷阱
## 月月付:消费主义下的新金融陷阱? 在"花明天的钱,圆今天的梦"的理念推动下,月月付等先用后付的消费信贷产品逐渐渗透到我们生活的方方面面。从电子产品到教育培训,甚至是一些日常服务项目,都在积极推...
花呗提现:全知道
花呗提现,顾名思义,是用户通过支付宝平台将已经消费并且需要还款的额度提前取出的操作。这一过程实质上是用户从金融机构或第三方支付机构预支未使用的信用额度,从而在规定的时间内进行归还。这种操作常见于电商购...
分期乐套现提现
近年来,随着互联网金融的快速发展,“分期乐套现提现”成为了许多消费者关注的话题。这类服务主要通过将用户手中的消费券、红包或已购商品转为现金的方式提供资金周转服务,但其背后也隐藏着诸多风险与陷阱。...
得物提现未到账,平台该负责吗?
从法律和交易机制的角度审视“得物平台提现不到账是否可以赔偿”,我们首先必须厘清问题性质:这并非一个简单的“是”或“否”可以回答的消费维权问题,而是一个涉及平台合同义务、资金流转路径、以及银行结算机制多...
如何正确利用分期乐额度实现资金最大化价值?
分期乐额度并非直接可用于提现的现金池,其本质是一种与特定的消费场景、服务周期和商家生态深度捆绑的“购买力凭证”。许多用户误解了其性质,将其等同于透支的闲置资金。从金融产品的结构角度审视,分期乐额度代表...
便荔卡如何提现
### 便荔卡提现:背后的逻辑与策略 #### 提现的本质与流程便荔卡的提现并非简单的资金转移,而是一个复杂的系统性操作。首先,用户需要通过官方渠道提交提现申请,系统会立即进行初步审核。这一环节通常...