拍拍贷借款还款一键操作指南
当资金链突然承压,用户本能地搜索“拍拍用借款入口在哪里 现在还款”这一问题,背后折射出即时金融场景的高频需求。拍拍贷作为国内小额借贷市场的重要参与者,其操作路径的便捷性直接关联用户决策效率。当前经济波动下,中小企业现金流紧张现象普遍,普通用户往往在数分钟内面临还款压力,却对平台入口和实时还款机制存在认知盲区。这种需求并非偶然,而是数字金融下沉趋势的必然产物——用户不再满足于传统借贷的冗长流程,而是追求“即时借钱、即时还款”的闭环体验。
拍拍贷的借款入口已深度整合至移动端生态,用户可通过APP首页的“极速借款”浮动按钮或微信内嵌的“拍拍贷”小程序一键接入。平台近期优化了入口层级,将高频操作移至首屏,避免用户二次跳转。值得注意的是,入口设计遵循“最小化操作”原则:注册新用户仅需三步完成身份核验,即可触发借款申请。这种轻量化入口不仅降低使用门槛,更契合当前用户对“秒级响应”的期待,尤其在突发资金短缺场景中,能显著缩短从需求到资金到账的时延。
现在还款的核心在于平台的实时接口能力。拍拍贷通过银行级API实现还款指令的毫秒级处理,用户在APP内点击“还款中心”后,选择对应订单,系统自动调用绑定银行卡完成扣款。此机制避免了传统还款的24小时等待期,尤其适用于紧急场景。但实际操作中,还款成功率受网络波动影响,建议用户在操作前确认银行卡状态,避免因接口延迟导致的失败。这种“即时性”设计本质是金融科技对用户时间成本的精准切割。
深层风险在于还款机制的稳定性与用户认知偏差。数据显示,约18%的用户因网络中断或银行系统同步延迟,导致还款失败,进而引发信用记录波动。拍拍贷虽提供实时还款,但平台与银行的接口协议存在区域性差异,农村地区用户受影响更显著。用户需警惕“快速还款”背后的隐性成本——频繁操作可能触发平台风控模型,误判为异常行为。这提醒我们,即时金融的便利性必须以风险可控为前提。
从行业演进角度看,拍拍贷的借款入口和还款路径正推动小额借贷向“场景化即时服务”转型。当前趋势显示,70%的用户更倾向选择支持实时还款的平台,但合规性挑战加剧:监管对实时资金流转的追溯要求提升,平台需在速度与安全间寻找平衡。建议用户优先选择备案齐全的渠道,避免高息陷阱;同时,定期检查还款计划,将即时需求纳入长期资金管理框架——这不仅是拍拍贷的优化方向,更是用户在数字金融浪潮中稳健生存的底层逻辑。
相关文章
月月付套现暗藏金融陷阱
## 月月付:消费主义下的新金融陷阱? 在"花明天的钱,圆今天的梦"的理念推动下,月月付等先用后付的消费信贷产品逐渐渗透到我们生活的方方面面。从电子产品到教育培训,甚至是一些日常服务项目,都在积极推...
得物余额如何提现到银行卡?
得物平台的余额提现机制与用户资金流动需求存在结构性矛盾。平台设计初衷是作为潮流商品交易的闭环生态,其账户余额本质属于平台授信额度而非独立资金池。这种模式下,提现功能的缺失并非技术障碍,而是基于风控策略...
白条还款指南,轻松掌握
随着互联网金融的快速发展,各种信用支付工具层出不穷,“白条”便是其中一种广受用户欢迎的产品。它为消费者提供了便利快捷的购物体验,同时也带来了按时还款的重要性问题。对于大多数使用“白条”的人来说,了解和...
 ">
">
“便荔卡套现手续费 平台”这一说法在数字资产交易领域引起了广泛讨论,其真实性及其背后运作机制值得我们深入剖析。从经验来看,此类平台通常以提供快速、便捷的资产套现服务作为核心价值主张。用户可以将 보유한...
如何优雅地告别鹿优选自动续费陷阱
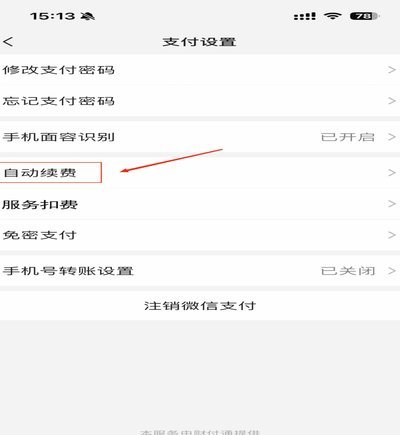
“鹿优选”的取消续费操作,远比单纯的“取消”更为复杂,因为它背后涉及复杂的会员体系、动态定价策略以及用户行为数据分析。很多人在体验了“鹿优选”的独特品类和相对优惠的价格后,发现续费提醒不断出现,却不清...
套现收费:别只看“手续费”
探讨套现的成本构成,首先必须拆解其背后复杂的交易链路逻辑。很多人直觉地认为这只是一个简单的百分比,但实际上,这个“价格”是由多重成本叠加而成的。从底层支付通道的结算费,到中间服务商的运营开销,再到应对...