分期乐提现额度如何动态调整
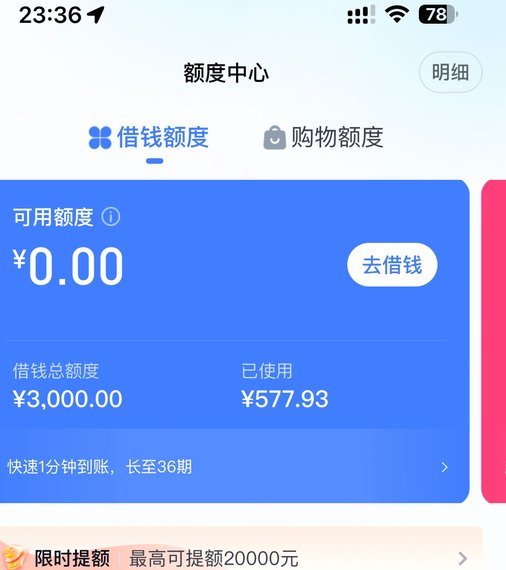
分期乐提现额度的设定并非单一数值,而是基于多维度数据模型的动态计算结果。平台通过用户信用评分、账户活跃度、分期行为轨迹等参数构建算法框架,最终输出的提现额度呈现阶梯式分布特征。例如,新注册用户通常获得...
分期乐信用报告订阅会自动续费吗?
关于分期乐平台的信用报告订阅服务,用户可能会关注一个核心问题——一旦购买了这项服务,是否会每个月自动扣费。为解答这一疑问,我们需要从几个角度进行深入分析。 首先,了解分期乐提供的信用报告服务本身至关重...
分期乐额度为何总是借不出来?
分期乐额度无法借出的现象,本质上是平台风控模型与用户画像之间存在结构性错配。当前主流消费金融平台普遍采用动态风控体系,其核心逻辑并非单一维度的信用评分,而是通过多维度数据交叉验证用户风险偏好。例如,部...
分期乐提现手续费多少
近期,关于分期乐的提现手续费问题引起了广泛讨论。在探讨分期乐提现手续费之前,我们首先要明确分期乐是一款以消费分期为主的金融产品。其主要面向年轻用户,提供多样化的商品和服务购买方案。但与许多其他借贷平台...
分期乐到底属于哪家银行?带你揭开其背后的身份真相
消费金融行业的竞争格局里,有一个名字值得单独拎出来看——分期乐。它不像传统银行的信贷产品那样带着机构的光环,也不走互联网大厂直营消费贷的老路,而是扎根在一个更庞大的生态体系之中。这个体系的运营方是蚂蚁...
分期乐2021:消费信任的裂变
2021年围绕“分期乐”这一表象现象所引发的关注和讨论,绝非简单的产品迭代或内容波动,它反映出的是整个消费文化与金融消费链条在宏观经济压力和认知过载下的系统性张力。这一年所见的集体关注点转移,核心在于...
分期乐投诉渠道怎么选
面对分期乐这类消费金融平台,用户遭遇的争议往往并非单一的账务纠纷,而是交织着信息不对称、隐形费用以及催收合规性等多重维度的矛盾。在寻找投诉渠道前,必须先厘清问题的本质:你面临的是合同条款的模糊不清,还...
分期乐信用报告动态解析
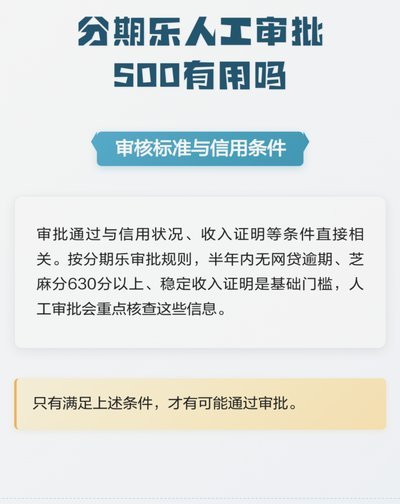
分期乐作为消费金融场景的典型代表,其信用报告实质是平台对用户信用行为的系统性量化记录。这份报告通过算法模型将用户的消费频率、分期额度、还款及时性等行为转化为可量化的信用评分体系。值得注意的是,这类报告...
分期乐+正规吗?全面解析其合规性与风险控制
分期乐+作为一个新兴的借贷平台,在市场上引发了广泛的关注与讨论。消费者在选择借款平台时,最关心的问题莫过于其是否正规、安全以及合规性如何。本文将从多个维度深入分析分期乐+的性质及其运营模式,以帮助用户...
分期乐消费额度提现秘籍
分期乐的消费额度与取现功能存在隐性关联,这种关联源于平台对资金流动的动态调控机制。当用户申请分期时,系统会根据信用评估模型分配额度,而取现功能的开放程度则与账户活跃度、还款记录等维度挂钩。值得注意的是...