分期乐借款难了?
分期乐曾经以“先消费,后付款”的便捷模式迅速占领市场,如今用户反馈的“借钱越来越麻烦”并非偶然,而是平台运营策略转变与监管收紧的双重作用下自然呈现的结果。早期分期乐主要依赖于与电商平台的深度绑定,通过对商品消费的即时授信,降低了用户的借款门槛,实现了快速的用户增长。然而,随着互联网金融监管的日益严格,以及平台自身不良贷款率的上升,分期乐不得不调整其风控策略。这种调整直接体现在申请流程的复杂化上,从最初的轻量级身份验证,到如今的实名认证、征信查询、甚至要求提供工作证明和紧急联系人,每一个环节都增加了用户的申请难度和时间成本。这种从“快速便捷”到“繁琐谨慎”的转变,实质上是平台在追求风险控制和合规运营过程中的必然选择。
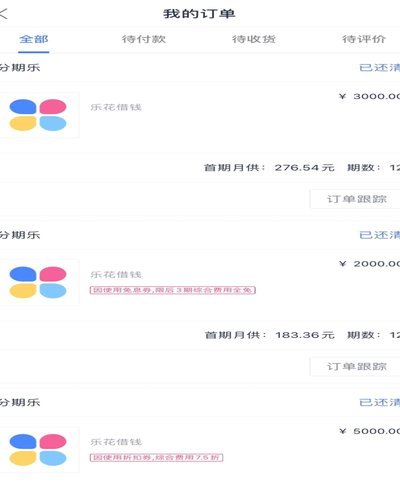
除了申请流程的复杂化,分期乐现在对借款资质的审核也更加严格。以往可能通过的借款申请,现在很可能因为细微的征信污点、较低的芝麻信用、或者不符合平台的“理想用户画像”而被拒绝。平台通过大数据分析和机器学习,对用户进行多维度的风险评估,力求将风险控制在最低限度。这种做法虽然从平台层面来看是合理的,但却给用户带来了不便和困扰。许多用户反映,即使自身有稳定的收入和良好的还款记录,仍然无法获得贷款。这种“过度风控”的现象,在一定程度上削弱了平台的吸引力,导致用户转向其他借贷渠道。更为关键的是,平台并未充分告知用户拒贷原因,使得用户无法有效改善自身资质,形成了一种恶性循环。
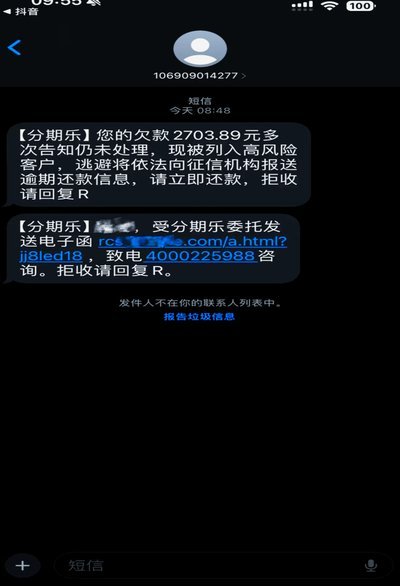
用户体验的下降,也体现在分期乐的额度和还款方式上。早期用户可以相对容易地获得较高的借款额度,并享受灵活的还款方式,例如等额本息、先息后本等。而现在,平台普遍降低了额度,并强制用户选择某些特定的还款方式,这增加了用户的还款压力和成本。此外,平台还增加了各种隐性费用,例如服务费、逾期费等,这些费用虽然金额不大,但长期积累下来也会给用户带来较大的负担。更有甚者,一些用户反映,平台在申请过程中存在诱导消费、虚假宣传等问题,这些行为严重损害了用户的利益。平台对用户权益的忽视,进一步加剧了用户对分期乐的不信任感。
分期乐面临的困境,实际上是整个互联网消费金融行业普遍面临的挑战。在监管趋严、竞争加剧的大环境下,平台必须在风险控制和用户体验之间找到平衡点。单纯的收紧风控,虽然可以降低平台的风险,但也会导致用户流失,影响平台的长期发展。因此,分期乐需要从根本上改变运营策略,提升服务质量,增强用户粘性。这包括优化申请流程,提高审批效率,提供更透明的费率,以及建立完善的售后服务体系。更重要的是,平台需要加强与用户的沟通,及时回应用户的诉求,并采取有效措施解决用户的问题。唯有如此,才能重新赢得用户的信任,实现可持续发展。
相关文章
套现后商家不还钱报警有用吗?
很多人在面对“套现后商家不还钱”的情况时,第一反应是寻求警方的帮助。然而,从法律定性来看,这种行为处于一个极其尴尬的灰色地带。所谓的“套现”,本质上是通过虚构交易场景,利用支付工具将信用额度转化为现金...
便携卡包里的钱,能直接取出来吗?
便荔卡包的提现机制本质上涉及虚拟资产的流动性转化。根据现行支付清算规定,多数预付卡产品被明确界定为非现金支付工具,其资金池需与持卡人账户隔离。这种设计既符合反洗钱监管要求,也规避了资金挪用风险。从技术...
白条提现手续费知多少?
在数字化支付和消费领域,蚂蚁金服推出的“花呗”与“白条”已经成为用户日常消费不可或缺的一部分。其中,“白条”作为蚂蚁金服提供的一种信用消费产品,为用户提供了方便快捷的消费信贷服务。然而,许多用户在享受...
羊小咩享花卡的高效变现策略
享花卡的变现路径始于对消费行为数据的深度挖掘。商家需通过精准的用户画像筛选,将卡片发放至高频消费群体,同时设置阶梯式奖励机制。例如针对餐饮行业,可设计"单笔消费满200元赠送50元优惠券"的规则,既刺...
羊小咩贷款:靠谱吗? 深度解析
羊小咩贷款作为微众银行旗下产品,其运营资质可追溯至央行颁发的金融牌照。作为持牌互联网银行,微众银行在2015年获得首批网络银行牌照,其业务范围涵盖互联网贷款、支付结算等。羊小咩依托该银行的合规架构,需...
分期乐购买红包2000怎么使用
分期乐购买红包2000,与其说是简单的消费方式,不如是一种精心设计的价值分配策略。其核心在于打破了传统红包的“一次性消费”模式,并引入了更灵活的资金管理选项。理解其使用逻辑的第一步是意识到,红包本身并...