分期乐2021:消费信任的裂变
2021年围绕“分期乐”这一表象现象所引发的关注和讨论,绝非简单的产品迭代或内容波动,它反映出的是整个消费文化与金融消费链条在宏观经济压力和认知过载下的系统性张力。这一年所见的集体关注点转移,核心在于用户对“即时消费满足”模式的审美疲劳和深刻怀疑。当分期购买的便利性在某种程度上与消费者的理性需求发生冲突时,这种冲突的可见化,便成为了整个社会情绪的晴雨表。分析不能停留在表层的营销失败或用户流失,而必须追溯到支撑这种模式的底层信任结构是否发生了重塑。从宏观叙事来看,公众对每一个“更容易消费”的路径都提高了警惕性,质疑的不再是付款周期,而是产品本身和支撑其购买行为背后的商业道德边界。
结构性的焦虑感和信息过载是推动这种集体质疑的第二大动力。在快速发展的数字内容和金融消费领域,信息获取的带宽远超消化能力,用户习惯了被持续的“新概念”和“超前体验”驱动。然而,当核心模式(如分期付款)的增量价值开始边际递减时,市场便进入了一种“祛魅”期。所谓的“新热点”,迅速被高估值泡沫击穿,暴露出其过度依赖营销叙事而非实际使用价值的空心化特征。这种崩塌的并非某个产品,而是支撑所有快速消费叙事背后的、极度理想化的、不受约束的消费图景。当人们开始冷静回溯每一个“分期乐”的消费节点,思考其背后的成本与实际效用比时,焦虑的矛头必然指向机制的透明化和伦理的回归。
从内容传播学和文化消费的角度审视,2021年标志着用户群体从“接受被教育”的模式,转向“主动解构”的阶段。过去的消费文化中,媒体和品牌承担了塑造欲望的唯一角色。但在信息碎片化和社交媒体的深度参与下,用户已经拥有了前所未有的、互相交叉验证的解构工具。当一个模式声势过盛,便会像自带高频放大器的透镜,照出其微小的结构性缺陷。因此,所谓的“怎么了”,本质上是一场用户集体发起的知识性反思。它要求所有商业行为必须从单纯的“刺激购买欲”升级为“建立信任模型”。这种要求,促使行业必须抛弃那些仅依赖于财务模型诱导的、短暂的兴奋点,转而寻找能够融入生活刚需、具备长期稳定价值的生态支点。
从更深层次的产业生态角度看,2021年的波动信号预示着一个必然的周期性转变:从“流量驱动的泛消费”向“价值驱动的精细化消费”过渡。过去的模式追求的是广度、速度和最大化覆盖面,而未来的成功要素则必然聚焦于稀缺性和确定性。对于任何以“便利性”为核心卖点的商业模式而言,唯一的出路是建立绝对透明度。这意味着不仅要公开财务条款,更要公开决策流程和价值链的每一步损耗。只有当消费者感受到自己是在一个公平、透明且可预见的系统内进行消费时,才能重建最初那份被过度炒作和短暂的兴奋感所消磨掉的,对消费行为的内在信任。
相关文章
美团月付怎么提现现金
美团月付的现金提取功能并非表面宣称的"随时可用",其底层逻辑建立在信用额度的流动性转化上。用户若想获取现金,需通过绑定的银行卡完成提现操作,但该功能并非所有账户都开放。系统会根据用户消费频次、还款记录...
得物额度如何取出变现?超详细提现指南
近年来,得物APP因其独特的潮流购物体验,吸引了大量年轻用户,但其中的得物额度也成为了许多用户关注的焦点。得物额度是一种虚拟信用额度,用户可以在得物平台上使用这些额度进行购物,但要如何将这些额度提现为...
携程拿去花申请全攻略
携程拿去花是一款专为旅行爱好者设计的信用卡产品,通过它你可以享受更多的优惠和便捷服务。申请流程看似简单,但实际上却包含了多个关键步骤,需要申请人仔细操作以确保成功获取这一便利工具。首先,在选择申请渠道...
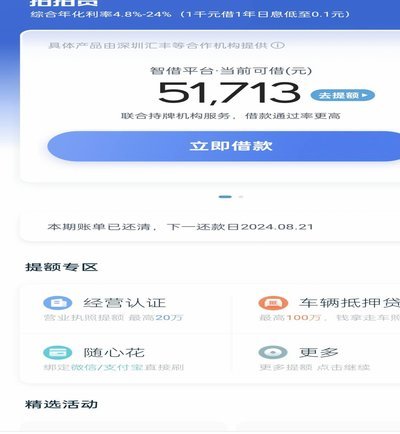
拍拍借钱花:支付宝生态下的短贷服务
拍拍借钱花,隶属于新网金融旗下,本质上是为拥有支付宝账户的用户提供的短期信用消费贷款服务。它的兴起与支付宝生态的深度结合密不可分。新网金融作为蚂蚁集团的重要组成部分,依托于阿里庞大的电商交易数据和风控...
白条提现手续费知多少?
在数字化支付和消费领域,蚂蚁金服推出的“花呗”与“白条”已经成为用户日常消费不可或缺的一部分。其中,“白条”作为蚂蚁金服提供的一种信用消费产品,为用户提供了方便快捷的消费信贷服务。然而,许多用户在享受...
得物额度取现如何快速到账及查询方法
从技术角度解析“得物额度取现到账”的流程,我们不能将时间点简单归结于单一的平台设置,而必须将其拆解为**额度锁定阶段**、**系统发起阶段**和**银行清算阶段**三个环环相扣的环节。首先,用户发起取...