分期乐提款失败背后的原因解析
分期乐提款失败,往往并非单一原因导致,而是一个多维度问题交织的结果。最常见的原因集中在用户信用评估体系上。分期乐并非银行,其风控模型与传统银行存在差异,更侧重于用户行为数据分析,例如社交关系、消费习惯...
[Mock] 收到 prompt: "你是一位资深的标题创作专家,需要为文章重写一个更自然...
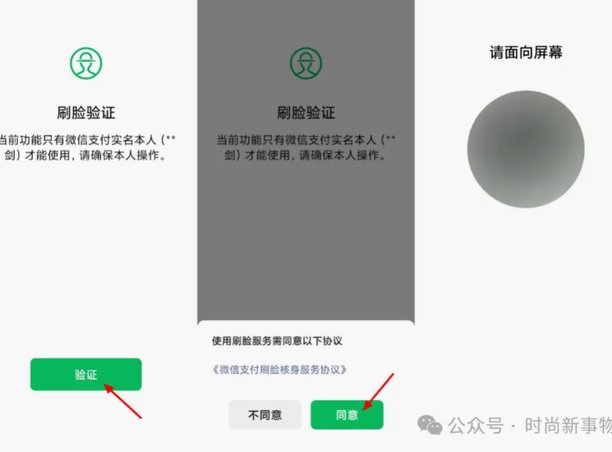
在数字化支付日益普及的今天,分付作为一种创新型消费金融服务工具,在用户中得到了广泛应用。然而,对于很多用户而言,“分付怎么转给个人现金”这一问题常常困扰着他们。实际上,完成这一操作并不复杂,主要可以通...
私人药店“套现”现象违法吗?
私人药店是否存在“套现”现象,以及这种行为是否违法,是一个涉及多重层面问题,需要从药品监管、市场运作、以及犯罪风险等多角度进行审视。传统意义上的“私人药店”在一定程度上打破了国家对药品销售的严格控制,...
携程拿去花资金使用全攻略
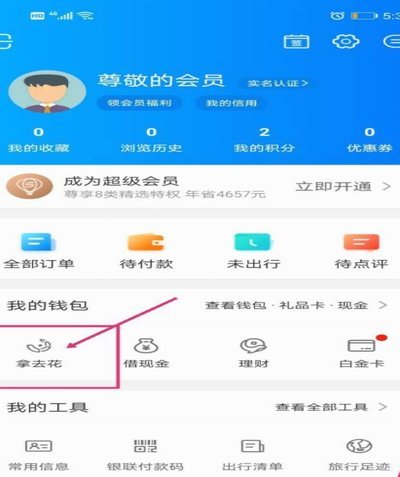
携程的"拿去花"功能本质上是通过信用额度实现资金流转的闭环。用户在平台消费时,系统会根据账户信用分动态分配可使用的额度,这种额度拆分需要精准把握消费场景与资金周转周期的匹配度。例如在旅游旺季,通过分散...
花呗取现攻略及安全提示
花呗作为支付宝生态中的信用支付工具,其核心功能始终围绕消费场景展开。平台对取现行为设置了多重技术屏障,通过账户风控系统实时监测资金流向,任何试图突破支付闭环的操作都会触发异常判定。用户若试图通过第三方...
美团月付提现详解:时间维度的价值释放
“美团月付提现”这一概念的本质,绝非简单的资金转账操作,它映射的是一个复杂的、基于时间周期和合同约束的资金流结构。它代表了一种从平台沉淀资金向外部账户转移的过程,其关键逻辑在于“时间维度的价值释放”—...
闲置商品秒变现金,分期乐无需征信
“分期乐实物套现秒到”的核心价值在于它对消费金融生态的重塑,不仅仅是提供了一种新的支付方式,更是一种对现金流需求的重新定义。传统消费金融依赖于信用评分和还款能力,存在着“用户不可用”的窘境——如果用户...
分付如何提现?到微信钱包和银行卡的区别解析
分付作为微众银行推出的信用支付工具,其提现功能本质上涉及资金流转路径的合规性设计。用户在操作时需通过绑定的银行卡完成提现,这一过程实际是将分付账户余额转入银行卡,而非直接转入微信钱包。微信支付系统本身...
分付资金的高效使用方法
处理分付的资金,其核心难度并非在于支付预算的多少,而是源于心理上的认知偏差。这笔资金,不论其性质是补贴、津贴还是特定的项目款,其价值链条始终区别于日常的、循环的工资收入。许多人倾向于将其视为“额外的可...
商家套现信用支付:风险隐患
近年来,"拿去花套现回收商家"这一现象逐渐成为公众关注的焦点。表面上看,这似乎是一种创新的融资方式,但实际上背后隐藏着巨大的金融风险和道德争议。商家通过将支付宝花呗、微信支付分等信用支付工具进行套现,...