如何正确提取羊小咩额度?
羊小咩显示的授信额度并非账户余额,而是平台基于你的信用资质授予的可循环借款上限。许多用户误将额度等同于储蓄资金,试图直接提取,这源于对消费金融底层逻辑的认知偏差。额度本质上是风控模型动态测算出的风险敞...
便便里的健康密码
便利便便,看似微不足道的生理现象,实则蕴含着人体复杂运作的信号。长期以来,人们对它的关注往往局限于其排泄的便捷性,却忽略了它对健康状况的微妙反映。从生物学角度分析,便便的组成和形态不仅仅是粪便,它包含...
新消费模式背后的机遇
美团月付回收平台,这个名称本身就极具吸引力——它将互联网巨头美团的资源与能力与灵活的支付方式相结合,为用户提供了一种全新的消费模式。通过深入分析这一创新业务模式,我们可以发现其背后的战略意义和市场潜力...
携程“拿去花”如何提现?详解权限辨别与提现成本
理解“拿去花”的提现逻辑,首先要剥离其作为“消费分期”与“现金分期”的属性差异。很多人在搜索提现方法时,往往忽略了该产品本质上是一种嵌入式信用额度。如果你的“拿去花”额度仅限支付行程订单,那么它在逻辑...
微信分付能否实现一键提现?
微信分付的“一次刷出现金”这个设想,并非单纯的幻想,而是基于当下支付生态下的一种潜在可能性。从技术层面看,微信支付的底层架构已经具备了实现这种功能的核心条件。微信支付支持实时到账,这意味着资金的转移和...
分期乐的利率谜题:利息背后的真相
分期乐借款利息的计算逻辑本质上是平台在风险定价与用户需求间的动态平衡。其年化利率通常介于12%-24%区间,但实际成本受分期期数、借款额度及用户信用评分的多重影响。平台通过算法模型将借款人的还款能力、...
蚂蚁花呗套现风险揭秘
蚂蚁花呗作为一项便捷的信用支付工具,为用户提供了先消费后还款的服务,深受广大用户的青睐。然而,一些用户试图通过各种手段绕过规则,套取未使用的花呗额度,以获取现金。这种行为虽然看似能够解决燃眉之急,却蕴...
如何取消美团月付取现机制
美团平台的“月付取现”机制本质上是一种资金结算周期管理,它将商家的实时营收分解为固定周期进行统一提现。当商家决定取消或调整这一取现流程时,不能仅将问题定位为“如何按键取消”,而必须理解其背后的资金流向...
分期乐额度为何总是借不出来?
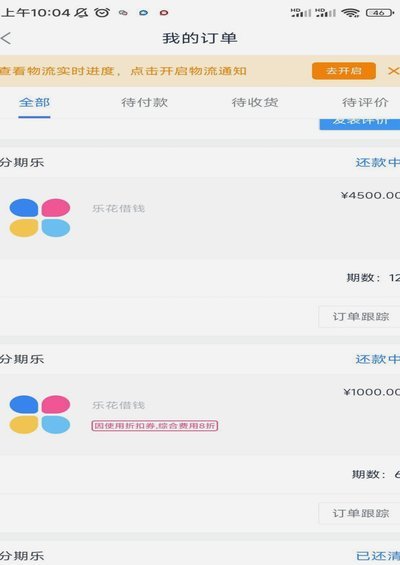
分期乐额度无法借出的现象,本质上是平台风控模型与用户画像之间存在结构性错配。当前主流消费金融平台普遍采用动态风控体系,其核心逻辑并非单一维度的信用评分,而是通过多维度数据交叉验证用户风险偏好。例如,部...
白条额度能提现吗?真相在这里
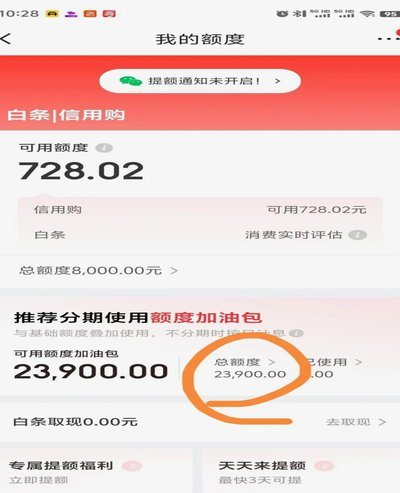
近年来,随着金融科技的快速发展,越来越多的人使用白条这样的消费信贷产品来满足日常消费需求。然而,在实际应用中,有不少用户对白条的功能存在疑问,其中最为常见的便是“白条额度可以提现吗?”这个问题。 首先...